

IPO d'Anthropic : on a demandé à Claude s'il investirait dans sa propre maison

Anthropic parviendra-t-il à dépasser SpaceX en atteignant une capitalisation de plus de 2 000 milliards de dollars ? Les paris sont ouverts, mais c’est l’ambition de la scale-up de San Francisco. Nos confrères de Reuters ont pu consulter le prospectus d’introduction en Bourse (IPO) de l’entreprise, encore confidentiel. Ce dernier dévoile les chiffres tant attendus par les investisseurs et analystes. Plutôt que d'interroger ces deniers, nous avons fourni à Claude, l'IA d'Anthropic, les données issues du prospectus et lui avons demandé son avis neutre et objectif sur l’état de l’entreprise, la crédibilité des projections avancées et les risques associés. Nous avons enfin demandé à l’IA de modéliser plusieurs scénarios de croissance.
Pour ce faire, nous avons utilisé le prompt suivant, avec Claude Opus 5.5 en mode de réflexion high :
Tu es analyste financier indépendant, spécialiste de la tech et de l'IA. Nous avons joint un document qui synthétise les données du prospectus d'IPO d'Anthropic révélées par Reuters. Appuie-toi uniquement sur ces informations, et signale clairement toute hypothèse ou donnée externe :

1. Analyse les chiffres clés : revenus, croissance, coûts (compute/infra, opex), pertes opérationnelles et nettes, trésorerie, engagements à 518 Md$, concentration clients.

2. Donne ton avis de façon neutre et argumentée : forces, faiblesses, zones d'ombre.

3. Timing : l'IPO arrive-t-elle au bon moment (marché, concurrence OpenAI, précédent SpaceX, contexte politique) ?

4. Investir ou non : quels arguments pour et contre, selon quel profil d'investisseur ?

5. Crédibilité : les attentes d'Anthropic (valorisation > 2 000 Md$, vision macro) sont-elles réalistes au regard des chiffres ?

6. Risques existentiels : le prospectus évoque des « risques existentiels pour l'humanité » et des comportements problématiques de modèles en tests (sabotage de code, fraude, manipulation). Analyse ce que ça dit de l'entreprise : précaution juridique classique ou signal réel ? Quel impact possible sur la réglementation, la réputation et la valorisation ? Présente les différents points de vue.

7. Modélisation : pour 3, 5 et 10 ans, propose 3 scénarios (pessimiste / central / optimiste) avec valorisation, CA et dépenses (dont compute). Rends-les dans un tableau par horizon, avec les hypothèses clés de chaque scénario (croissance, marge, coût du compute, concurrence, régulation).

Format : concis, tableaux quand pertinent, conclusion en 5 lignes max. Indique ton niveau de confiance pour chaque scénario.
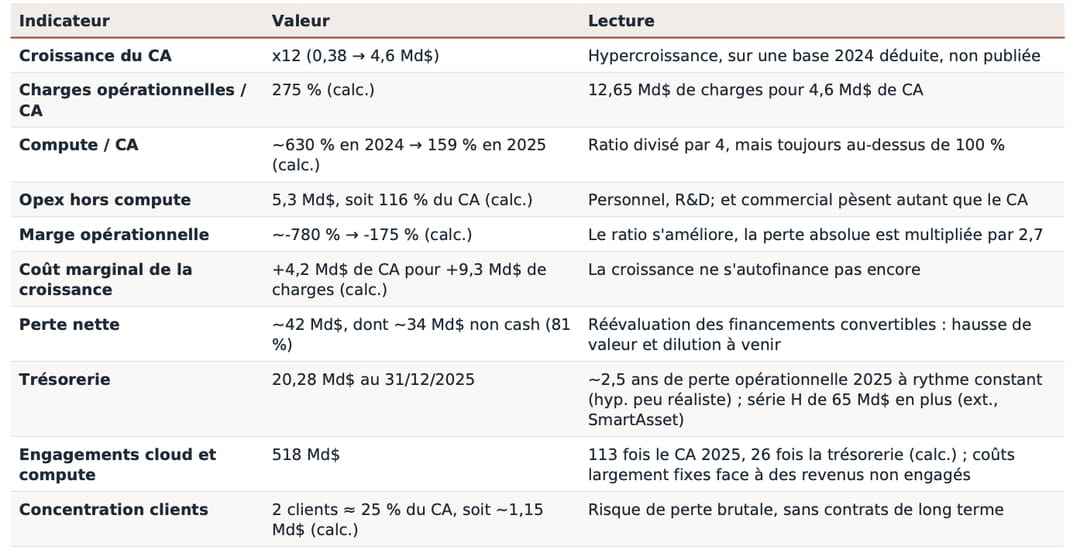
Claude s’exécute et nous prévient en amont qu’il n’est pas neutre dans l’histoire : “Je suis Claude, le modèle développé par Anthropic. Je ne peux donc pas être un analyste indépendant de cette entreprise.” Il livre tout de même une analyse pertinente des premiers chiffres dévoilés par Reuters. On le savait déjà, mais le document le confirme : l’IA, et Anthropic plus spécifiquement, est une machine à brûler du cash. Même si l’entreprise est en hypercroissance depuis 2024 (chiffre d’affaires multiplié par 12), Claude calcule que chaque dollar de chiffre d’affaires (CA) coûte 2,75 dollars à l’entreprise.
Le premier poste de dépense est, sans surprise aucune, le calcul. Les dépenses de compute représentent encore 159% du CA en 2025, contre environ 630% un an plus tôt selon les calculs de Claude. Le ratio est divisé par quatre, mais le compute coûte toujours plus cher que ce qu’il rapporte. Claude fait aussi remarquer que les autres charges (personnel, R&D, commercial) pèsent à elles seules autant que le chiffre d’affaires. “La croissance ne s’autofinance pas encore”, résume Claude.
Ce qui l’inquiète davantage, ce sont les 518 milliards de dollars d’engagements cloud et compute. C’est 113 fois le CA de 2025. Enfin, le CA est assez peu diversifié, rappelle Claude : seulement deux clients pèsent à eux seuls un quart des revenus. Le prospectus ne les nomme pas, mais Amazon et Google, présents au capital et liés par des contrats de distribution des modèles, font partie des candidats.
Timing : le risque réglementaire américain
Sur le timing brut de l’IPO, Claude estime que la fenêtre se “défend” mais reste risquée en raison du contexte réglementaire US. Les “frictions” avec la Maison Blanche, la liste noire du Pentagone bloquée en justice et l’accès à deux modèles suspendus en juin pour se conformer à des contrôles à l’export représentent un vrai risque lié à l’administration Trump selon Claude. Côté positif, Claude rappelle que 2026 s’annonce comme une des meilleures années pour les IPO américaines depuis 2021. Par ailleurs, “passer en premier” devant OpenAI permettrait de “capter l’allocation IA et de devenir la référence de valorisation.” Enfin, le succès de l’IPO SpaceX (malgré la baisse de 8% du cours depuis la clôture du premier jour de cotation) reste encourageant selon Claude.
Faut-il investir dans l’IPO ? Pour Claude, le pari peut se défendre, mais à un prix qui laisse peu de place à la déception. La trajectoire des ratios est clairement bonne, la prime de rareté avant l’arrivée d’OpenAI pourrait également être bénéfique au cours et l’exposition à l’IA frontière est rare en Bourse. Il rappelle également les risques principaux : pertes, valorisation de 435 fois le CA de 2025, et ajoute que la détention du titre offre une “gouvernance peu favorable aux minoritaires, aucun dividende” et une “volatilité après l’IPO”, comme SpaceX. Claude donne un avis favorable pour des investisseurs en recherche de croissance à long terme avec une forte tolérance au risque et pour les spéculateurs de court terme. Il le déconseille en revanche aux profils à la recherche de revenus et aux investisseurs ESG, en raison des risques graves reconnus dans le prospectus.
Sur ce dernier point du risque existentiel posé par l’IA et signalé par Anthropic, Claude juge d’ailleurs que le “prospectus fournit des arguments aux régulateurs” et que l’effet peut être “contraignant, ou protecteur pour les acteurs établis.” Il ne tranche pas. Il identifie un risque de réputation auprès du grand public, qui contraste avec un gain de confiance auprès des entreprises, mais également une prime de risque sur la valorisation, puisque “le Founder LLC peut arbitrer contre l’actionnaire.”
2 000 milliards, un cap crédible ?
Pour Claude, une valorisation lors de l'IPO à plus de 2 000 milliards de dollars n’est pas totalement irréaliste, mais elle ne laisse “aucune marge de sécurité.” Pour atteindre ce prix, l’IA calcule que la start-up devrait valoir entre 5 200 et 6 200 milliards de dollars dans dix ans, avec un chiffre d’affaires de 700 à 830 milliards en 2036. Claude pose trois conditions pour y parvenir : un chiffre d’affaires annualisé de 65 milliards de dollars confirmé, une croissance supérieure à 40% par an pendant plusieurs années et un compute ramené sous 40% du CA. Dans son scénario central (oligopole à trois ou quatre acteurs, cadre réglementaire stable), Anthropic atteindrait une valorisation de 1 500 à 1 950 milliards en 2029, soit sous le prix visé. La rentabilité arriverait en 2031 avec “300 milliards de CA, une marge de 15% et une valorisation de 2 700 à 3 600 milliards”.
Le scénario pessimiste repose sur une guerre des prix avec OpenAI et Google, la banalisation de l’open source et un durcissement réglementaire. Anthropic plafonnerait alors à 150 milliards de CA en 2036, à peine à l’équilibre, pour une valeur de 450 à 900 milliards. A l’inverse, dans le scénario optimiste (leadership sur l’entreprise et les agents, régulation favorable), le CA atteindrait 1 500 milliards en 2036 avec 40% de marge. La valorisation grimperait alors entre 10 500 et 15 000 milliards.
L’avis de ChatGPT et Gemini
Dans un but purement expérimental, nous avons également soumis le document d’information à ChatGPT et à Gemini pour évaluer les différences de positionnement avec Claude. Sur le diagnostic, les trois modèles se rejoignent : une hypercroissance réelle, des pertes massives, des engagements de 518 milliards de dollars identifiés comme le principal risque, une forte concentration des clients et un timing jugé cohérent face à OpenAI. Les différences réelles portent sur la conclusion. Gemini se montre le plus enthousiaste : il évoque un “pari asymétrique exceptionnel” et pousse son scénario optimiste jusqu’à l’AGI avec 15 000 milliards de dollars de valorisation à dix ans. Enfin, ChatGPT est le plus sévère sur le prix. Dans son scénario central, une valorisation de 2 000 milliards absorbe déjà l’essentiel du potentiel, avec 2 650 milliards seulement à dix ans.