

C'est un geste somme toute assez banal qui a fait perdre près de 30 000 euros à une automobiliste française. Nous sommes le 7 septembre 2023. À l'époque, Madame Y (son nom a été anonymisé) vient de faire l'acquisition d'une BMW X1 et souscrit un contrat d'assurance automobile "tous risques".
Ce qu'elle ne sait pas encore, c'est que, parmi les dizaines de clauses que compte son contrat, l'une d'elles lui fera amèrement regretter son choix. Elle ne s'en rendra compte qu'un an plus tard, le 1er novembre 2024 au petit matin. Ce jour-là, elle découvre avec stupeur que sa voiture a disparu. Mais cette mauvaise nouvelle ne s'arrête pas là. Quelques jours après, son assureur lui annonce qu'il ne l'indemnisera pas.
Tout part d'un document. Après avoir porté plainte et prévenu son assureur, Madame Y a dû remettre un questionnaire "Vol", où elle détaille les circonstances du sinistre. C'est sur la base de ce document que L'olivier Assurance refuse l'indemnisation. Car le questionnaire lui apprend que sa cliente n'a plus qu'un seul jeu de clés. À l'achat, elle en avait pourtant deux.
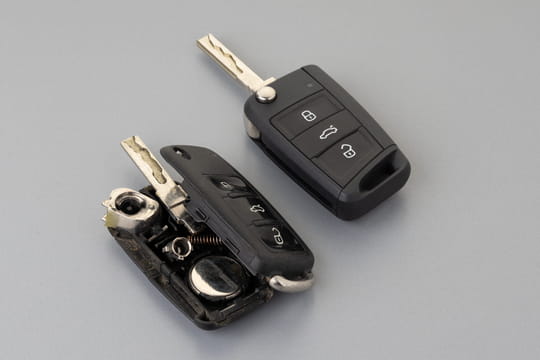
C'est que, quelques mois plus tôt, l'une des deux clés était devenue endommagée et défectueuse. Elle l'a donc jetée à la poubelle, sans la faire remplacer ni prévenir l'assureur. Un geste anodin devenu une belle erreur. L'olivier Assurance justifie son refus d'indemnisation en invoquant une clause de ses conditions générales, selon laquelle la garantie vol est exclue en cas de négligence, notamment lorsque le conducteur n'a pas fait remplacer un "dispositif d'accès et de démarrage du véhicule assuré" dans un délai de 72 heures.
Refusant de se laisser faire, l'automobiliste assigne L'olivier Assurance devant le tribunal judiciaire de Boulogne-sur-Mer et réclame 28 575 euros. Devant le juge, elle met en avant sa bonne foi : jeter une clé hors d'usage n'a rien d'une dissimulation frauduleuse. Surtout, l'assureur ne prouve aucun lien direct entre cette clé et le vol du véhicule.
Peu importe. Dans son jugement du 30 juin 2026, le tribunal donne raison à l'assureur. Selon le juge, ne pas avoir déclaré ni remplacé la clé constitue une négligence contractuelle suffisante pour annuler la garantie. Madame Y est déboutée et condamnée à payer 1 200 euros de frais de justice. Une décision "sévère" qui interpelle l'avocat Nicolas Ferté.
Selon lui, le tribunal s'est livré à une lecture rigide du contrat et inflige une sanction financière disproportionnée pour un simple geste négligent du quotidien. Il s'étonne aussi que le juge n'ait pas cherché à vérifier l'existence d'un lien de causalité entre la clé jetée et le vol de la voiture.
Bien qu'il s'agisse d'une décision de première instance, susceptible d'appel, l'avocat met déjà en garde contre une dérive : voir les assureurs traquer la moindre erreur administrative chez les victimes pour refuser leur garantie, plutôt que de rechercher les véritables auteurs des vols.