

Etats-Unis : la Fed prise en tenaille entre l'inflation… et Trump

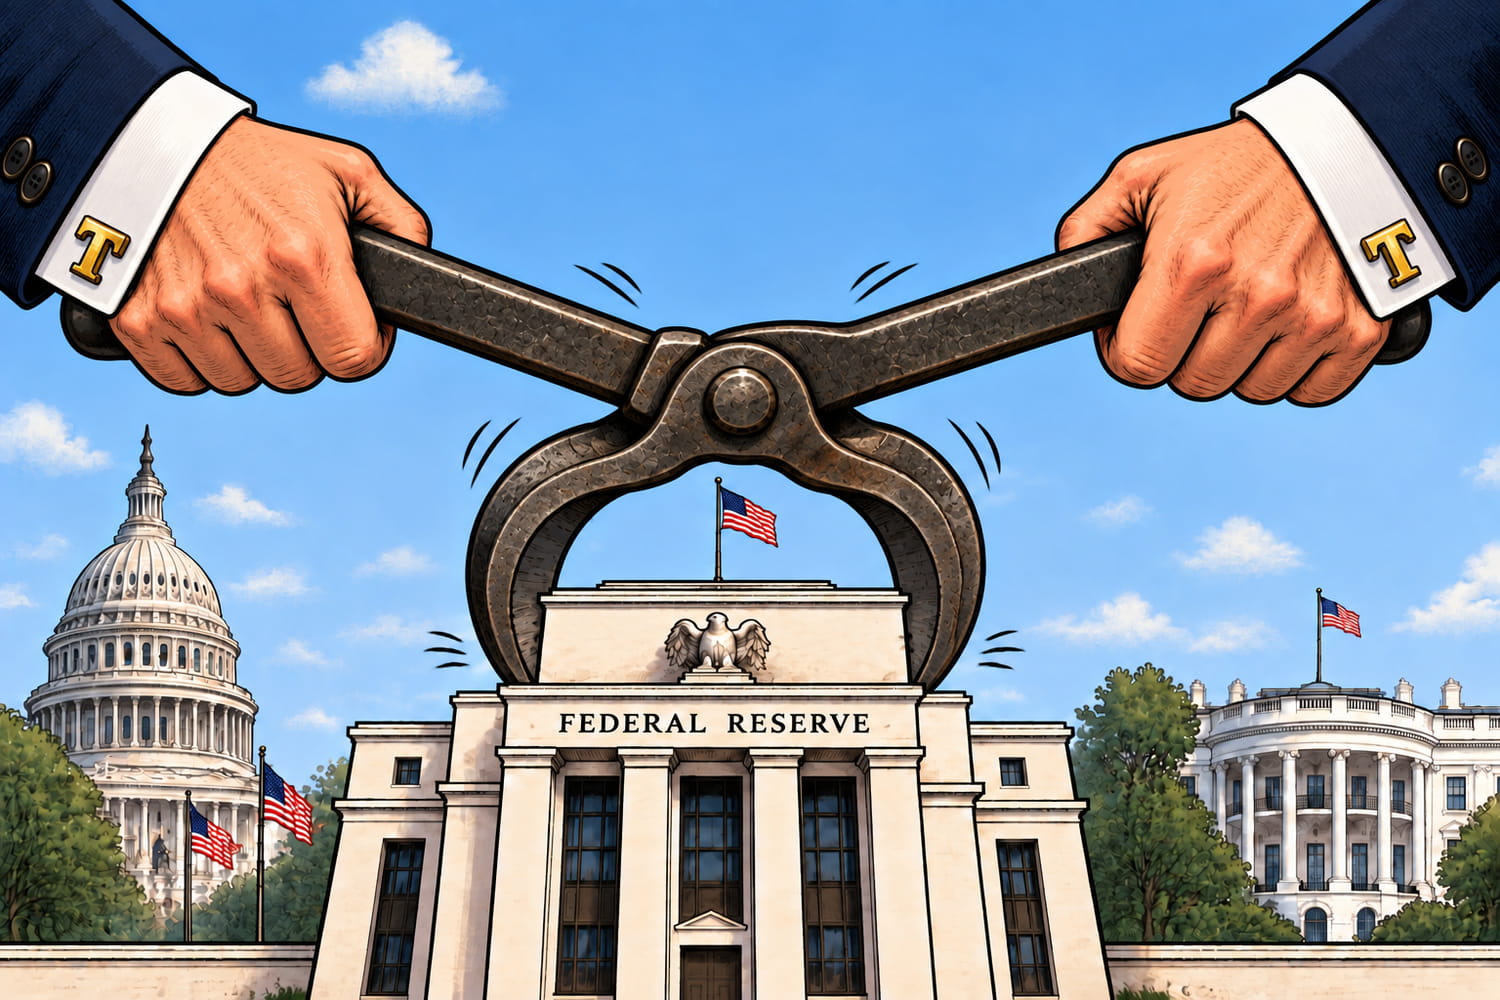
Donald Trump ne brille pas toujours par sa constance, mais s’il est un sujet sur lequel il suit la même ligne depuis son retour au pouvoir, c’est celui du taux directeur de la Fed, que le président juge trop haut et qu’il souhaite voir diminuer pour accélérer la relance de l’économie.
Mais alors que la Banque centrale américaine s’apprête à annoncer sa décision sur l’évolution des taux, il est fort probable que le président américain soit déçu, de nombreux facteurs plaidant en faveur d’une hausse, la temporisation étant jugée imprudente par la plupart des experts, tandis qu’une baisse n’est même pas sur le tapis. Un scénario susceptible de semer la zizanie entre le président américain et Kevin Warsh, qu’il a récemment choisi pour prendre la direction de la Fed après l’expiration du mandat de Jerome Powell.
Kevin Warsh, le choix de Trump
Egalement nommé par Trump lors de son premier mandat, Powell a au départ entretenu de bonnes relations avec le président, jusqu’à ce que celui-ci commence à le juger trop prudent dans sa volonté de limiter l’inflation, lui attribuant le sobriquet de “Jerome Too Late Powell” (car trop tardif à abaisser les taux) et passant parfois à des qualificatifs moins aimables. Le président américain a également menacé à plusieurs reprises de virer Jerome Powell avant la fin de son mandat, ce dont il n’a pourtant pas le pouvoir.
Celui-ci a finalement pu mener son mandat à terme, et Donald Trump a nommé Kevin Warsh à sa place, doté d’un profil plutôt “dovish”, c’est-à-dire susceptible de donner la priorité à la croissance, donc à la baisse des taux, plutôt qu’à la lutte contre l’inflation, mais plus prudent et consensuel en la matière que d'autres candidats étudiés par Trump dont les noms avaient fuité dans la presse. Il s’était également soucié d’assouplir son discours et de montrer qu’il saurait faire preuve d’indépendance et de pragmatisme lors de son audition devant le Sénat précédant sa nomination (si le directeur de la Fed est choisi par le président, un vote du Sénat est nécessaire pour le valider).
Iran et IA nourrissent l'inflation
Au début de l’année, les éléments semblaient s’agencer pour permettre le scenario souhaité par Donald Trump. L’inflation se calmait, le marché du travail, quoique toujours dynamique outre-Atlantique, montrait des signes de faiblesse, et la crise du private equity semblait justifier une baisse des taux susceptible de redonner du dynamisme au marché des entrées en bourse.
Mais deux éléments sont venus jouer les trouble-fêtes. Le premier est entièrement du fait de Donald Trump lui-même, puisqu’il s’agit de la guerre qu’il a lancée contre l’Iran, laquelle a perturbé encore davantage les flux énergétiques mondiaux déjà mis à mal par la guerre en Ukraine et fait de nouveau monter l’inflation, qui a atteint en mai dernier aux Etats-Unis son plus haut niveau depuis trois ans. Le second élément réside dans les dépenses massives que les géants de la tech ont investies dans les centres de données, s’endettant pour cela à des niveaux inédits et faisant à la fois monter les taux et accélérer l’inflation. Dès le mois de mai, date de la nomination de Kevin Warsh, une baisse des taux n’était ainsi plus à l’ordre du jour, l’inquiétude face à la poussée inflationniste ayant remplacé la crainte de voir l'économie décélérer.
La crédibilité de la Fed en jeu
Le nouveau patron de la Fed a temporisé autant que possible, maintenant les taux stables une première fois mi-juin, là où beaucoup s’attendaient à une remontée, et une seconde fois fin juillet. Temporiser une nouvelle fois serait difficile et pourrait nuire à la confiance dans l’indépendance de la Fed, en suggérant que son patron se soucie plus de plaire à Donald Trump que de veiller à la bonne santé de l’économie américaine. Le groupe bancaire d’investissement Pictet estime ainsi dans une note récente que "ne pas relever les taux mercredi ferait peser un risque sur la crédibilité institutionnelle de la Réserve fédérale et pourrait entraîner une nouvelle hausse des rendements à long terme. Nous nous attendons donc à un ton résolument restrictif ("hawkish") lors de la conférence de presse de Jerome Warsh."
D’autant que les événements des dernières semaines plaident encore davantage pour une hausse des taux. Les attaques des rebelles houthis contre des infrastructures saoudiennes ont aggravé les craintes sur l'offre, propulsant le Brent au-delà des 100 dollars le baril, son plus haut niveau depuis mai. Warsh a d’ailleurs lui-même déclaré aux économistes et banquiers centraux réunis lors d’une conférence le mois dernier que la hausse des prix était devenue "préoccupante" et que les décideurs monétaires auraient "du travail à faire" si elle ne se calmait pas rapidement.
A cela s’ajoute un marché du travail américain en bonne santé : les derniers chiffres du Bureau of Labor Statistics, parus le 4 septembre dernier, montrent ainsi que l'économie américaine a créé 162 000 emplois en août. Un chiffre largement plus élevé que prévu, qui a permis de ramener le taux de chômage à 4,1%. Un seuil historiquement bas plaçant les Etats-Unis en situation de plein emploi. Difficile, dans ce contexte, de ne pas justifier une hausse des taux pour juguler l’inflation.
"Après une hausse de l’inflation plus forte qu’attendu, la poursuite de la remontée des prix de l’énergie et la hausse des rendements obligataires à long terme, nous anticipons désormais que le FOMC relèvera ses taux directeurs de 25 points de base, à 3,75-4%, alors que nous tablions auparavant sur un statu quo", juge ainsi Pictet.
"Le rapport sur l'indice des prix à la consommation du mois d'août s'est révélé légèrement plus élevé que prévu et rend quasi certaine une hausse des taux par la Fed mercredi", estime pour sa part Felix-Antoine Vezina-Poirier, de la société de recherche en investissement BCA Research.
Vers un conflit Warsh vs Trump ?
Reste qu’une hausse des taux aurait de quoi déplaire à Donald Trump, qui a encore récemment affirmé que les Etats-Unis devraient "payer les taux d’intérêt les plus bas au monde", d’autant plus que les élections de mi-mandat approchent, que Donald Trump préférerait aborder avec une économie dynamique. Kevin Hassett, principal conseiller économique de Trump lui-même un temps considéré pour le poste actuellement occupé par Kevin Warsh, a d’ailleurs usé lors d'une récente interview sur Fox News d’un argument bizarre selon lequel une hausse des taux déclarés maintenant reviendrait pour la Fed à intervenir dans les élections : "Je serais prudent vis-à-vis d'une hausse des taux... Je pense que si l'on veut une Fed indépendante, alors l'une des choses qu'elle doit faire, c'est de ne pas s'immiscer dans les élections", a-t-il glissé.
Le président américain a d’ailleurs récemment déclaré que Trump a déclaré que si Warsh "veut faire ce qu'il faut" concernant les taux d'intérêt, il pourrait être contrecarré par un Comité fédéral de l'open market (FOMC), l'organe de la Réserve fédérale américaine chargé de décider de la politique monétaire "politique" et "hostile". Une manière de laisser entendre qu'il ne tiendrait peut-être pas directement le président de la Fed pour responsable d'une éventuelle hausse des taux ? Celle-ci doit en effet être approuvée par la majorité des douze membres du FOMC, qui votent à chaque réunion, et la voix du directeur ne compte que pour une.
De manière ironique, une hausse des taux pourrait contenir les taux d'intérêt à plus long terme, en renforçant la crédibilité de la Fed. Une partie de la récente flambée des taux hypothécaires reflète en effet les inquiétudes des investisseurs quant au manque d'engagement de la Fed dans la lutte contre l'inflation.