

Mobilité durable : pourquoi est-ce avant tout une question industrielle

La mobilité durable est sur toutes les lèvres, mais pour qu'elle se matérialise rapidement, il est essentiel de s'appuyer sur une base industrielle solide et performante.
Le développement – et la réussite – de la mobilité verte est aujourd’hui dans tous les discours politiques. Mais il ne sera effectif qu’au prix d’investissements massifs permettant de produire à grande échelle, afin de faire baisser les coûts. Pour y parvenir, la volonté politique seule ne suffira pas : les industriels devront voir grand et maîtriser la chaîne de valeurs de A à Z.
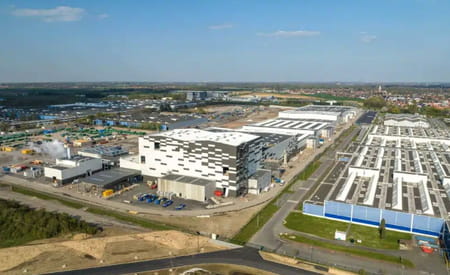
La Vallée de la batterie
2035 ou non, l’industrie de l’automobile est en train de changer de modèle. Certes, Bruxelles semble avoir mis de l’eau dans son essence pour sceller le sort du moteur thermique, avec l’assouplissement de l’interdiction totale des ventes de voitures neuves à moteur thermique, initialement prévue pour 2035. Mais quelle que soit la date butoir, les industriels européens ont compris que retarder l’échéance ne changera rien : dans ce secteur, la concurrence asiatique a une longueur d’avance et le Vieux continent va devoir mettre les bouchées doubles pour le combler. Et cela passera nécessairement par des investissements massifs : car pour rendre une nouvelle technologie abordable pour les utilisateurs finaux, il faut pouvoir réaliser des économies d’échelle, produire plus et mieux, et pour moins cher.
Bruxelles veut se donner les moyens
Les grandes manœuvres ont évidemment commencé. Politiquement, ces dernières années, l’Union européenne a mis en place toute une série de cadres réglementaires afin de fournir les règles du jeu à tous les industriels du continent. Que ce soit pour le déploiement des bornes de recharge (règlement AFIR 2023/1804), pour le développement de l’industrie des batteries (règlement 2023/1542) ou pour les chaînes d’approvisionnement avec le Critical Raw Materials Act (règlement 2024/1252). Une stratégie à long terme de la part de Bruxelles qui a culminé avec le Net-Zero Industry Act (NZIA, règlement 2024/1735, il y a deux ans, qui s’applique désormais à de nombreux secteurs, à commencer par l’automobile.
Sur le plan du financement de cette stratégie, Bruxelles a également mis en place une batterie de mesures autour du Plan d’action industrielle pour le secteur automobile européen : Battery Booster (pour financer le développement de l’industrie de la batterie), Clean Industrial Deal (pour mobiliser les financements publics et privés), InvestEU (pour garantir les investissements), Innovation Fund (pour financer les projets décarbonés) ou encore AFIF/AFIR (pour généraliser les infrastructures de recharge). Soit autant de dispositifs jugés nécessaires pour le développement – sur tous les plans – de l’industrie de demain.
Les batteries, la mère de toutes les batailles
Si Renault, Peugeot, BMW ou Fiat savent construire des voitures depuis longtemps, ils voient désormais émerger plusieurs nouvelles marques asiatiques chaque année. Qui promettent toutes des véhicules abordables et une autonomie dépassant les 1000km. Et les arguments des marques chinoises – telles que BYD, Leapmotor ou encore Lynk & Co – sont percutants et séduisants, d’autant que se situe là le talon d’Achille des constructeurs européens. « L’Union européenne a besoin d’une chaîne d’approvisionnement autosuffisante et d’une production de batteries compétitive au regard des coûts, explique la Commission européenne. Pour y parvenir, nous continuerons de soutenir l’industrie européenne des batteries et de renforcer la production européenne. Nous pourrons également apporter un soutien direct aux producteurs de batteries. Afin d’éviter les dépendances stratégiques, nous entendons allouer 1,8 milliard d’euros à la création d’une chaîne d’approvisionnement sûre et compétitive pour les matières premières utilisées dans la fabrication des batteries. »
Sans attendre les injonctions de Bruxelles, des consortiums d’entreprises et des startups se sont lancés dans la course ces dernières années. L’Europe compte par exemple Automotive Cells Company (ACC) qui regroupe Stellantis, Mercedes-Benz et Saft (une filiale de TotalEnergies), PowerCo (une filiale de Volkswagen) ou encore la start-up française Verkor qui a bien grandi depuis sa création en 2020. Le cas de Verkor est d’ailleurs très intéressant : en six ans, elle a réalisé plusieurs levées de fonds (environ 3 milliards d’euros au total) et a pu inaugurer sa gigafactory dans la « Vallée de la batterie », près de Dunkerque, où plusieurs usines ont poussé ces trois dernières années. « Nous avons franchi des étapes majeures dans le développement de notre gigafactory, avance Laurent Debrue, le nouveau PDG de Verkor. Mais le plus important et le plus difficile reste devant nous. Dans les prochains mois, notre défi sera de réussir le passage à la production en grande série. Pour cela, nous devons penser et agir en industriels. Cette étape s’accompagne d’une évolution de notre gouvernance. Notre objectif reste le même : bâtir une entreprise solide, fiable et performante, reconnue comme un partenaire industriel de premier plan. » Cela signifie poursuivre une politique d’investissements soutenue, mais aussi de produire en masse pour son principal client – Renault – afin de proposer des batteries de moins en moins chères.
Les chaînes d’approvisionnement à la loupe
Mais réussir à produire à bas coût des batteries sur le sol européen soulève néanmoins l’épineuse question des chaînes d’approvisionnement. Et là, les problèmes ne seront pas résolus grâce à des injonctions de Bruxelles. Car Pékin dispose de la maîtrise des composants et des matières premières. En 2025, selon l’Agence internationale de l’énergie (IEA), la Chine représentait plus de 80% de la production mondiale de cellules, environ 85% des matériaux actifs de cathode et plus de 90% des matériaux actifs d’anode. Pire, elle concentrait la production de plus de 98% des cellules LFP et des matériaux de cathode LFP, mais aussi 95% de la production du sulfate de manganèse de qualité batterie et environ 75% de l’acide phosphorique purifié. Selon l’IEA la Chine pourrait encore fournir en 2035 plus de 60% du lithium et du cobalt raffinés et environ 80% du graphite de qualité batterie.
Si Bruxelles a voté le Critical Raw Materials Act (CMRA) en 2024 pour résoudre cette équation impossible, les Européens vont devoir faire preuve d’ingéniosité pour trouver des alternatives aux ressources chinoises. « Si l’UE veut atteindre ses objectifs climatiques et numériques, l’approvisionnement, la transformation et le recyclage des matières premières critiques en Europe et la sécurisation des chaînes d’approvisionnement constituent les défis pour l’avenir », reconnaît la Commission.
L’industrie de la batterie européenne va donc devoir compter sur le développement de nouvelles chaînes d’approvisionnement, mais aussi sur celui du recyclage, en particulier pour le lithium, le cobalt et le nickel. Là, l’Europe compte déjà quelques pépites, même si des investissements sont attendus. « L’électrification des véhicules entraîne une multiplication des batteries en circulation et, mécaniquement, des besoins de traitement en fin de vie, souligne Maxime Trèves, PDG de Battri. Malgré l’émergence d’un vrai besoin industriel, l’Europe a pris du retard dans le recyclage des batteries lithium-ion alors que les volumes vont exploser dans les prochaines années. » À tous les niveaux, l’industrie automobile est bel et bien en train de changer de modèle, et le secteur européen ne peut pas se permettre de rater cette marche. Sous peine de voir disparaître, à moyen terme, les grands noms qui ont fait la réputation des marques européennes depuis plus d’un siècle.