

La Coupe du Monde entraîne une hausse de 12% de la pub digitale en France

Le marché de la publicité digitale poursuit, imperturbable, sa croissance à un très bon rythme de croisière au premier semestre 2026, avec +12% sur un an, selon Observatoire de l'e-pub SRI, réalisé par Oliver Wyman, en partenariat avec l’Udecam, dévoilé jeudi 9 juillet. Au premier semestre de l’année, les recettes nettes de publicité digitale en France, tous leviers confondus, ont atteint 6,689 milliards d’euros.
"Le premier semestre 2026 marque une performance particulière d’accélération par rapport au premier semestre 2025 (lui-même ralenti sous l’effet du post JO), tirée par la Coupe du Monde de football", indiquent les auteurs de l’étude. Un dynamisme qui aura tendance à s’atténuer au second semestre, du fait du contexte politique français et mondial. Pour l’année 2026, les perspectives restent les mêmes que prévues antérieurement, avec une croissance attendue de +11%.
Retail media et social toujours en tête de la croissance
Au premier semestre, si la croissance est surtout tirée par le retail media (+18%) et le social (+16%), tous les leviers, pris au global, sont au vert : +10% pour le display, +12% pour le search et +4% pour l’affiliation, l’emailing et les comparateurs.
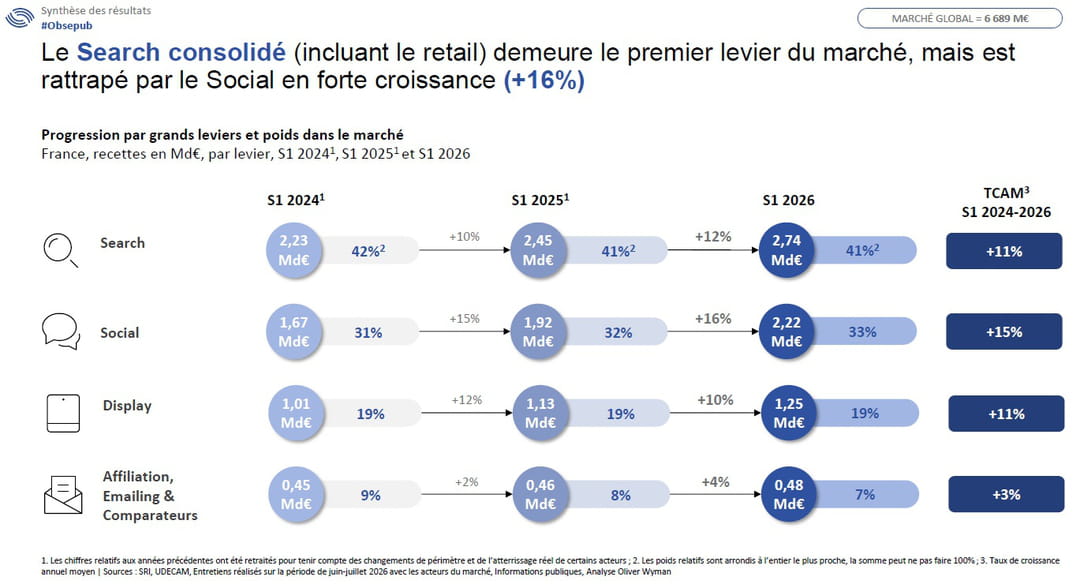
Le social surperforme le reste du marché avec un taux de croissance de 16% exclusivement porté par la vidéo (+31%). Pas de surprise, ce canal continue de grignoter des parts de marché aux autres leviers avec 33%, soit 2,22 milliards d’euros, mais reste derrière le search, qui pèse pour 41% retail compris. Le retail media, quant à lui, pèse déjà pour 12% du marché, soit 770 millions d’euros.
Le display, avec +10%, continue de bénéficier de la dynamique des plateformes de streaming vidéo et musical, bien qu’à un rythme un peu plus modéré comparé à la même période du premier semestre 2025/2024 (+12%).
Les recettes des TV et radio avec la publicité digitale, CTV et TV segmentée comprises, ont évolué de 15% au premier semestre 2026 comparé à il y a un an : c’est moitié moins qu’au premier semestre 2025 comparé à 2024. Il est à noter que les chaînes TV pèsent désormais 31% du marché de la pub vidéo, contre 13% pour les acteurs de la SVOD et 48% pour l’AVOD (YouTube essentiellement). Et que la CTV en tant que device poursuit sa montée en puissance avec +20% et 51% des parts de marché de la pub vidéo.
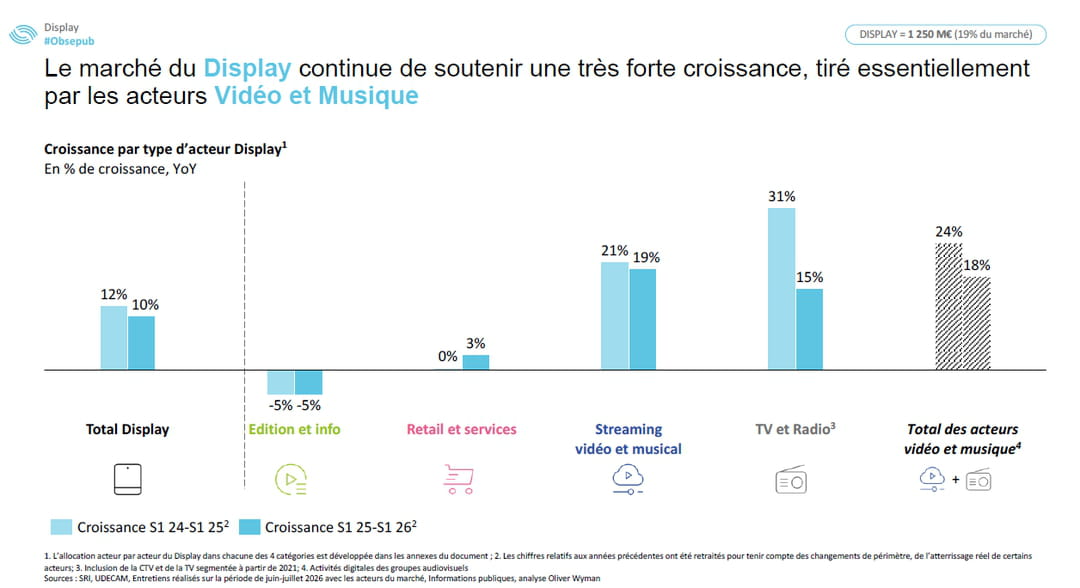
Du côté de l’édition et de l’info, on s’attendait au pire. On peut au moins noter que leur décroissance, même si elle est importante, ne s’est pas accentuée : elle reste stable à -5% comme lors de la période 2025/2024. Les publishers du segment retail et services s’en sortent à +3%. Pour ce qui est des recettes spécifiques à la vidéo en revanche, les données sont impressionnantes : -16% pour la catégorie édition et info; en face, les publishers des segments retail et services sont quant à eux à +21%.
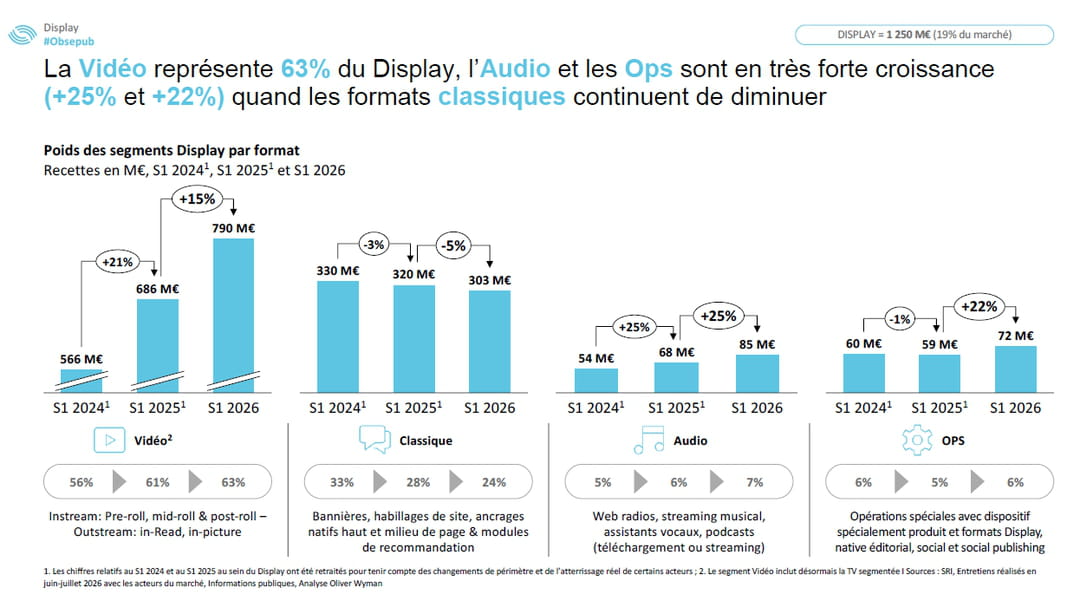
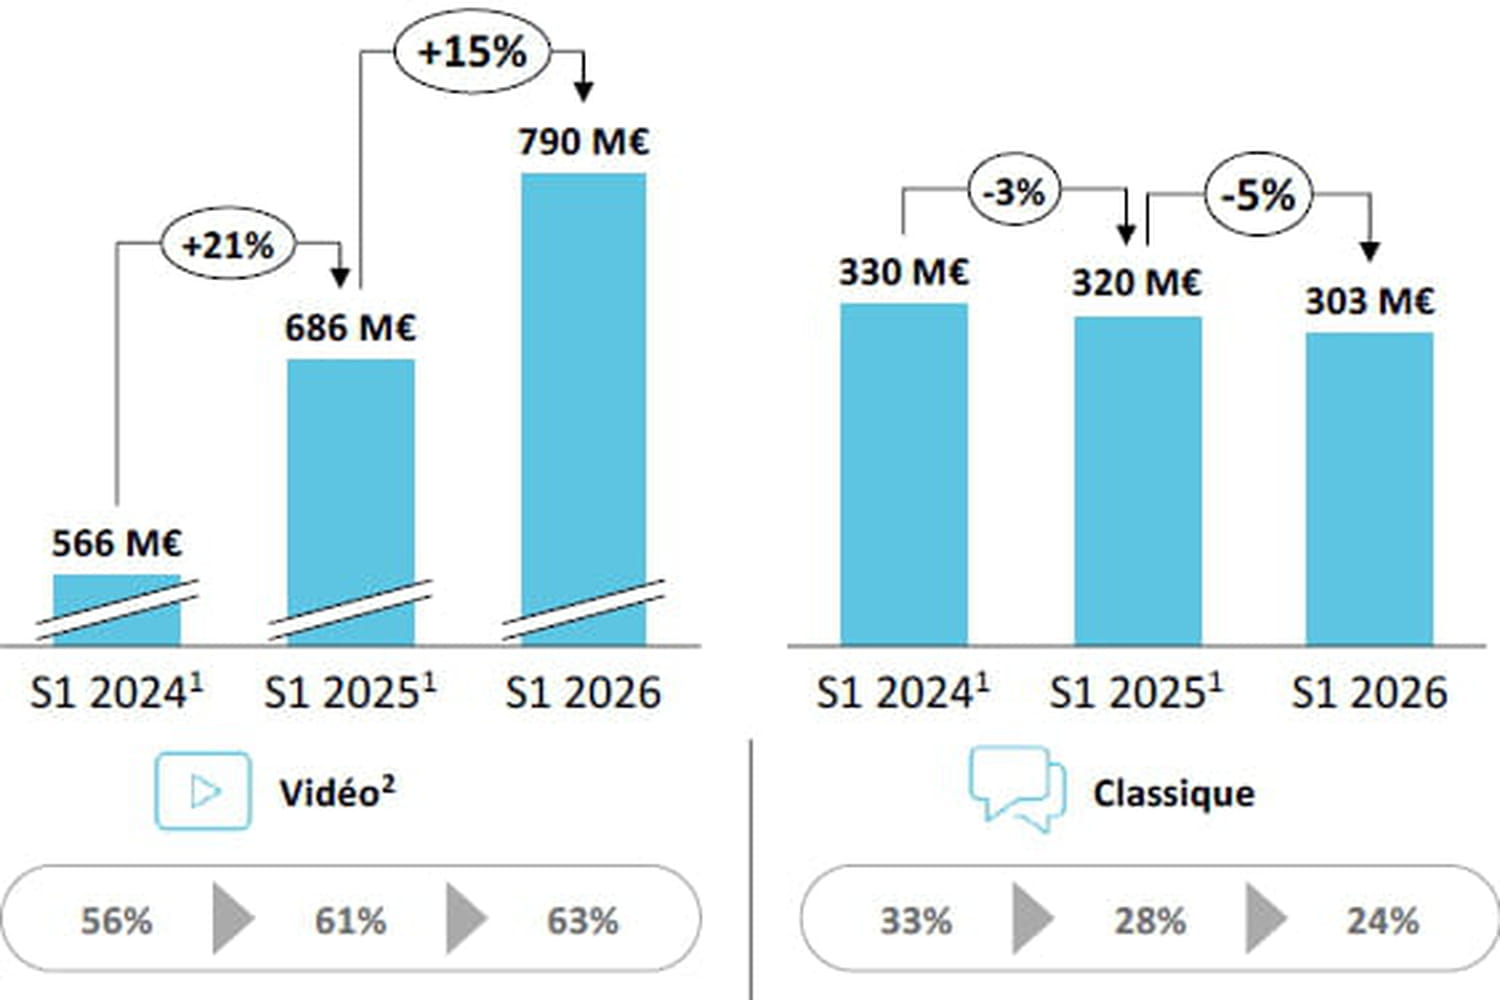
A noter la croissance très marquée de l’audio (+25%) et des opérations spéciales (+22%). Les formats classiques (bannières, habillage, etc.) continuent de perdre du terrain (-5%).
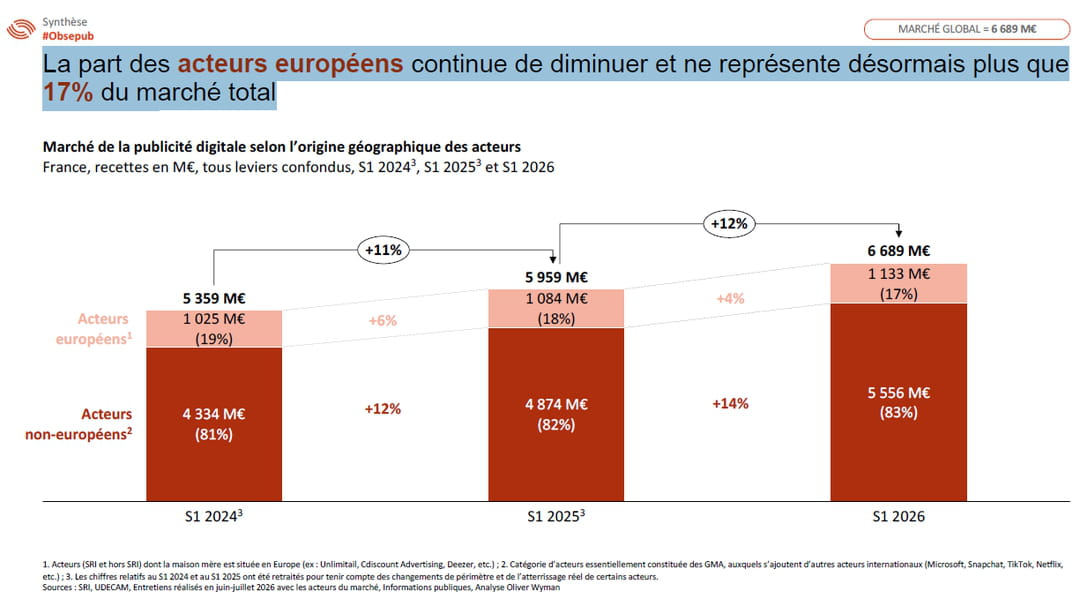
Enfin, si on raisonne cependant par nationalité sur le total du marché du display, le tableau est moins glorieux : les acteurs européens du display réalisent une croissance de 4% sur le premier semestre 2026 et ne pèsent plus que pour environ 47% du display dans son ensemble contre 52% il y a deux ans. Sur l’intégralité du marché, tous leviers confondus, la part des acteurs européens continue de diminuer et ne représente désormais plus que 17%.